Bed Bath & Beyond'un geçtiğimiz Nisan ayında iflasını ilan etmesinden önceki aylarda, eski ev eşyaları devi, yıkıcı bir döngünün içinde kalmıştı. Perakendeci, satıcılarına zamanında ödeme yapamıyordu. Önemli tatil sezonunda, bazıları mallar teslim edildiğinde ödeme talep etmeye veya siparişleri tamamen reddetmeye başladı, bu da Bed Bath'ın rafları stoklayamamasına neden oldu.
Nakit paranın azalması ve güçlü bir tatil çeyreğine ihtiyaç duyması nedeniyle perakendecinin konumu ve dolayısıyla satıcılarla olan ilişkisi daha da kötüleşti. Döngü, büyük boksör iflas edene ve birkaç ay sonra tasfiye edilene kadar devam etti.
Benzer dinamikler, RadioShack ve Toys R Us gibi bir zamanlar her yerde bulunan diğer perakendecilerin çöküşünü hızlandırdı. Uzmanların CNBC'ye söylediklerine göre, düşüşlerine yol açan faktörler farklılık gösterse de, satıcılara zamanında ödeme yapmamak genellikle mali sıkıntının bir işareti ya da iflas riskinin erken bir göstergesi oluyor.
Perakendeciler dahil PelotonSaks, İfade etmek Ve Banyo ve Vücut İşleri Şirketlerin finansal, yasal ve uyumluluk risklerini analiz eden bir iş zekası platformu olan Creditsafe'in yeni verilerine göre, son birkaç ay içinde çoğu zaman satıcılarına zamanında ödeme yapamadılar.
Sağlıklı olanların da aralarında bulunduğu pek çok şirket, faturalarını haftalarca veya aylarca ödenmeden bırakıyor. Ancak şirketlerin ödenmemiş faturalarında ani dalgalanmalar olduğunda, aynı zamanda satışları düştüğünde veya borçları arttığında, geç ödeme oranları, operasyonlarının iyileşmemesi durumunda işletmelerin önümüzdeki aylarda ve yıllarda hangi mali risklerle karşı karşıya kalabileceğine dair bir tablonun oluşturulmasına yardımcı olur. .
Bazı durumlarda Peloton, Saks, Express ve Bath & Body Works'ün faturaları normalden daha geç geldi; bu da nakit akışlarını yönetmekte zorlandıklarını veya gelir dalgalanmalarını planlamakta zorlandıklarını gösteriyor.
B. Riley Securities'in yeniden yapılandırma başkanı Perry Mandarino bir röportajda CNBC'ye “Bu genellikle mali sıkıntının açık bir işaretidir” dedi. “Ya likidite sorunları var ya da umursamıyorlar.”
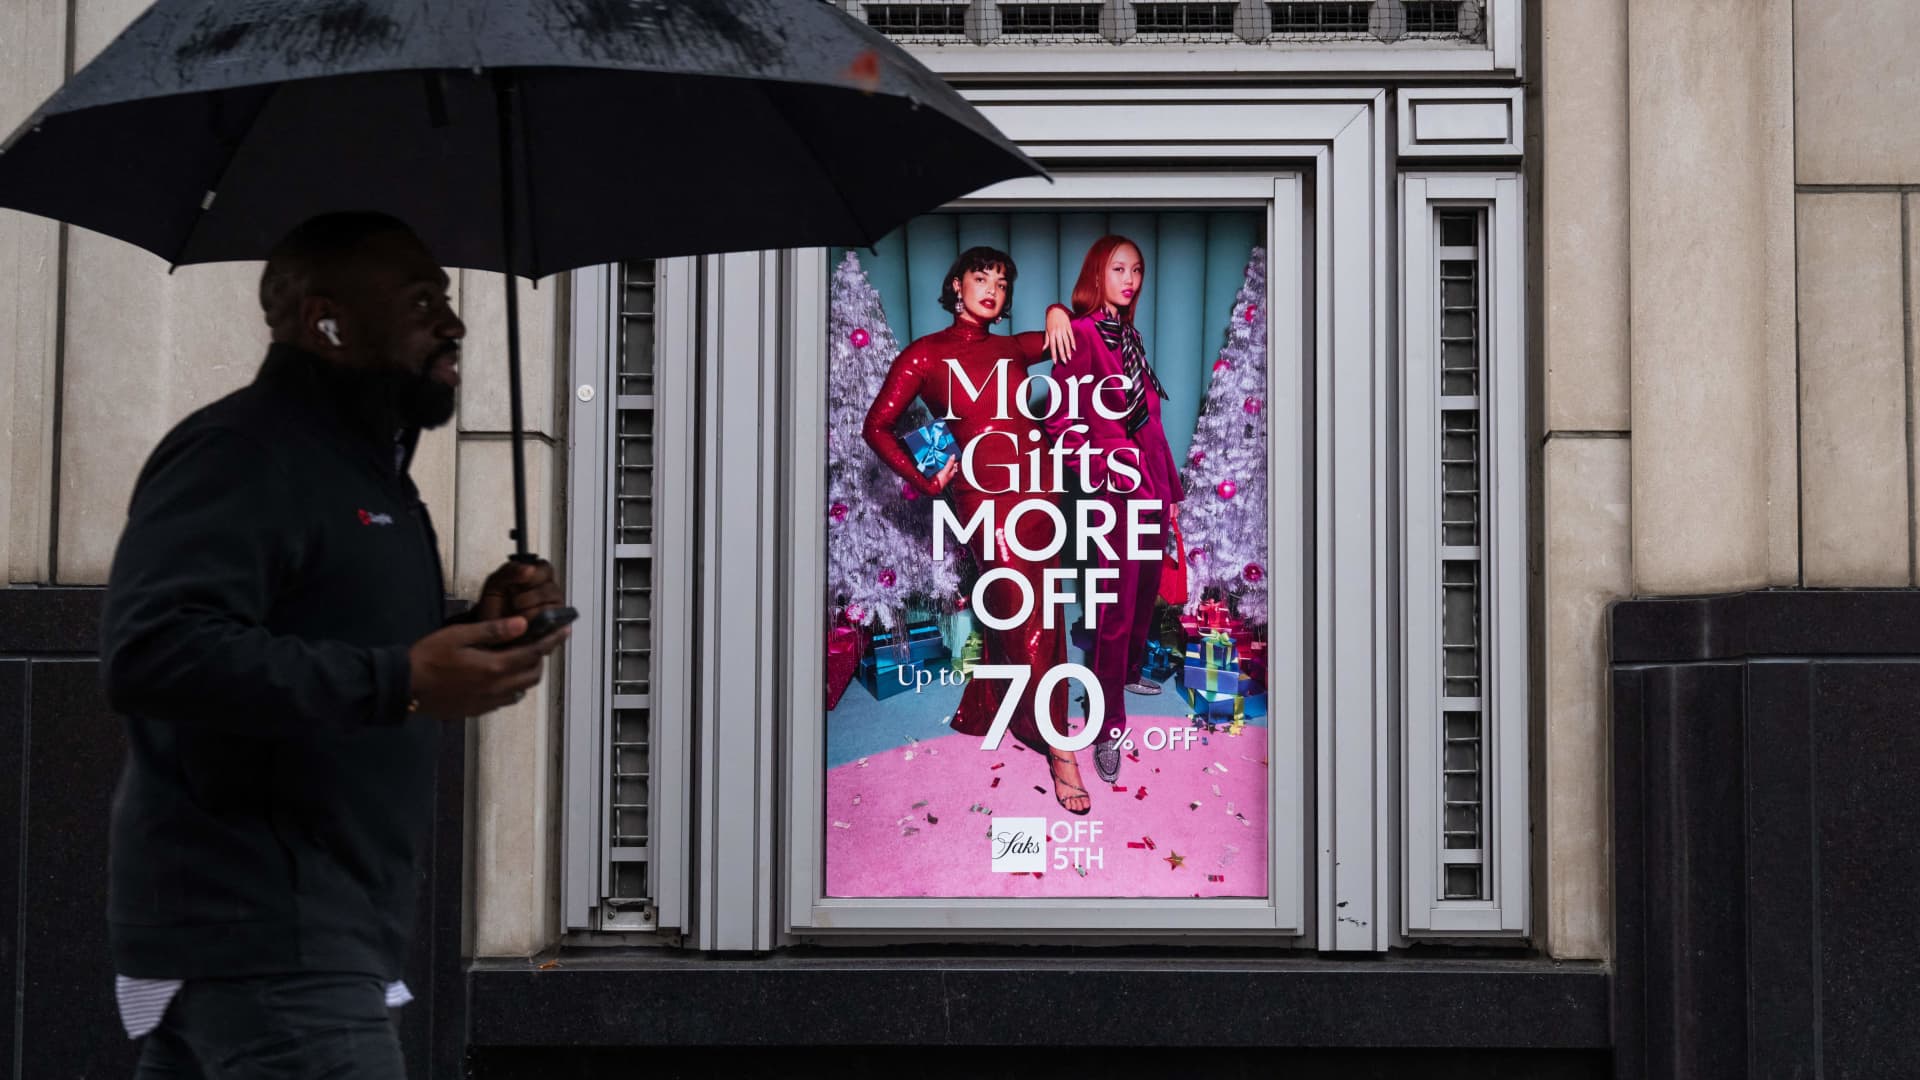
Bir kişi, 21 Kasım 2023'te Washington DC'deki Şükran Günü tatili indirimleri öncesinde Saks Off 5. mağazasındaki bir satış ilanının önünden geçiyor.
Saul Loeb | AFP | Getty Images
Elbette geç ödemeler her zaman mali sıkıntıların habercisi değildir. Mandarino, birçok satıcıya sahip bazı büyük perakendecilerin sağlıklı bir bilançoya sahip olabileceğini, ancak kaldıraçları olduğu için tedarikçilerine kendileri için uygun olduğunda ödeme yapmaya karar verebileceklerini söyledi. Bu örnekler satıcılar için perakendecilerden daha büyük sorunlardır.
Diğer durumlarda, özellikle şirketlerin kârlı olmadığı ve yüksek borçlara sahip olduğu durumlarda, tutarsız ödemeler nakit akışı sorunlarına işaret edebilir. Bir işletmenin satıcıya 10 gün geç ödeme yapması olağandışı bir durum değildir, eğer normalde böyle yapılıyorsa. Ancak Mandarino, eğer bu ritim aniden değişirse, bunun endişe kaynağı olduğunu söyledi.
Creditsafe'in içgörüleri kısmen şirketlerin tedarikçilerle olan ve “küresel ortak ağı ve ticari ödemeye katkıda bulunanlar ağı” aracılığıyla toplanan ödeme geçmişine dayanıyor.
Firma, bir şirketin kredi riskini belirlemek için verileri ve diğer bilgileri kullanıyor. Yatırım bankaları ayrıca bu bilgileri bir şirketle kredi verme koşullarını belirlerken veya bir işletmenin mali sıkıntı içinde olup olmadığını ölçmek için de kullanır. Bilgiler düzenli olarak güncellenmektedir ve bu raporda kullanılan veriler geçen Çarşamba itibarıyla günceldir.
Creditsafe sözcüsü Ragini Bhalla, ödeme verilerinin firmanın bir şirketin mali sağlığını değerlendirirken dikkate aldığı faktörlerden yalnızca biri olduğunu söyledi.
Bhalla, veriler “bir şirketin toplam ticaret davranışını temsil etmese de, analizin bir şirketin mali sağlığı ve kredi itibarı hakkında büyük ölçüde öngörüde bulunduğunu kanıtladığını” söyledi.
Peloton
Bağlantılı fitness şirketi faturalarının çoğunu Kasım ayında zamanında ödedi, ancak geç ödemelerin yüzdesi Aralık ayında arttı. Creditsafe'in raporuna göre Ocak ayında düşüş yaşadıktan sonra Şubat ayında tekrar yükseldi.
Creditsafe, “Geç ödemelerin sayısı bu şekilde arttığında, bu genellikle finansal zorlukların ve zayıf nakit akışı tahmininin göstergesidir” dedi.
Peloton, Şubat ayında mali ikinci çeyrek kazançlarını açıklarken sürekli olarak pozitif serbest nakit akışına ulaşamadığını söyledi. Daha önce çalışanlarına “Nakit oksijendir” ve “Oksijen hayattır” diyen CEO Barry McCarthy, Şubat ayına kadar pozitif serbest nakit akışı sağlamayı hedefledi. Ancak şirket, bu hedefe Haziran ayının sonunda tamamlanacak olan mali dördüncü çeyrekte ulaşmayı beklediğini söyledi.
Peloton'un menkul kıymet başvuruları üzerinde yapılan bir analize göre şirket, kısmen egzersiz ekipmanlarını yeterince satmadığı için nakit akışıyla mücadele ediyor ki bu da yapımı maliyetli. Kovid-19 salgını nedeniyle uygulanan karantinaların sona ermesinden bu yana talep düştü.
31 Aralık'ta sona eren üç ayda Peloton 194,9 milyon dolar net zarar bildirdi; satışlar ise bir önceki yıla göre %6 düşüşle 743,6 milyon dolara düştü. Şirket, daha önce beklenenden daha geç bir tarihte, Haziran ayına kadar büyümeye dönmeye çalışıyor.
BMO Capital Markets kıdemli analisti Simeon Siegel, CNBC'ye Peloton'un aboneliklerden bol miktarda para kazandığını ve önemli ölçüde büyümek yerine müşteri tabanını korumaya odaklanırsa nakit akışını “hemen” artırabileceğini söyledi.
Siegel, “Benim görüşüme göre, çok fazla para üreten iyi bir marka olan bir markaya sahip olabilirsiniz ve hiçbirimiz likidite konusunda şikayet etmeyeceğiz, ancak olan bu değil, onların bunu yapmak istemesi gerekiyor” dedi.
Siegel, Peloton'un yanma oranından endişe duymadığını söyledi. Ancak Siegel, eğer şirket satışları artıramazsa veya maliyetleri düşüremezse, gelecek yıl vadeli kredi ödemesi yapmak zorunda kalacağı zaman görüşünün değişebileceğini söyledi. Peloton'un vadeli kredisi, dönüştürülebilir tahvillerinin en az 800 milyon dolarlık kısmını önümüzdeki Kasım ayına kadar ödemesini gerektiriyor Erken olgunlaşmayı tetiklememek için dedi.
Bir Peloton sözcüsü, Creditsafe'in verilerini “yanlış” olarak nitelendirdi ve bunların şirketin kendi ödeme bilgileriyle uyumlu olmadığını söyledi.
Sözcü, “Satıcı ortaklarımızla mükemmel ilişkilerimiz var ve bildirilen ödeme sürelerinde aynı dalgalanmaları veya aylık etkenleri görmüyoruz” dedi.
Sözcü, Peloton'un ödenmemiş gün sayısı (DPO) olarak bilinen ve daha doğru olduğunu düşündüğü bir ölçüm kullandığını ve ödemelerin “zamanında ve tutarlı” olduğunu gösterdiğini söyledi. Bir şirketin kamuya açık kayıtlarından elde edilen bilgiler kullanılarak basit bir formülle tahmin edilebilecek ölçüm, işletmelerin fatura ve fatura ödemelerinin ortalama ne kadar sürdüğünü gösteriyor. Peloton'un DPO'su son altı çeyrekte büyük ölçüde tutarlıydı, ancak CNBC tahminlerine göre bu sayı 31 Aralık'ta sona eren üç ayda 104 güne sıçradı. DPO, bir önceki yılın aynı döneminde 95,5 gündü.
Sözcü, Peloton'un likidite sıkıntısıyla karşı karşıya olmadığını da sözlerine ekledi.
Sözcü, “Peloton ayrıca stratejik hedeflerimizi gerçekleştirmek için yeterli sermayeye sahip ve sermayeye erişimimiz güçlü kalıyor. Kamuya açıklanan nakit ve nakit benzerlerimiz bunu güçlendiriyor” dedi.
Creditsafe, Peloton'u “yüksek başarısızlık riski” altında olarak sınıflandırdı.
Saks
Çok sayıda satıcının Saks'ın kendilerine ödeme yapmadığını söylemesi üzerine özel mağaza zinciri geçen yılın sonlarında ateşe maruz kalmıştı; bu da bazı markaların siparişleri sıkılaştırmasına veya ürün sevkiyatını tamamen durdurmasına yol açmıştı.
İlk olarak sosyal medyada ortaya çıkan söylentiler daha sonra Business of Fashion tarafından doğrulandı. Women's Wear Daily'nin haberine göre CEO Marc Metrick, Aralık ayında satıcılara gönderdiği ve üç ayda bir yayınlanan bir mektupta tedarikçilerine şirketin “yeterli likiditeye ve sağlam bir bilançoya” sahip olduğu konusunda ısrar etti.
Metrick, çıkışa göre, “ABD lüks pazarındaki sektör genelindeki yumuşaklığa karşı işimizi dikkatli bir şekilde yönetirken, mali yükümlülüklerimizi yerine getirmeye devam etme yeteneğimize güveniyoruz” diye yazdı.
Creditsafe'in verileri, bir şirketin faturalarının giderek gerisinde kaldığını gösteriyor. Firma, Saks'ın geçen yıl sıklıkla geç ödeme yaptığını ancak zamanında ödemelerinin Ekim 2023'ten bu yana önemli ölçüde düştüğünü belirtti.
Saks'ın faturalarını geç ödediği ortalama gün sayısı da dalgalandı.
Buna yanıt olarak bir şirket sözcüsü CNBC'ye şunları söyledi: “Paylaştığınız rakamların yanlış olduğuna inanıyoruz.”
Saks'ın ana şirketi HBC, faaliyetlerini ayakta tutmak için 200 milyon dolar sermaye sağladı ve Şubat ayında döner kredi olanağının koşullarını değiştirdi.
Perakendeci bir basın bülteninde, likidite infüzyonunun “büyüme girişimleri” ve “genel işletme sermayesi amaçları” için kullanılacağını söyledi.
Creditsafe, Saks'ı “yüksek başarısızlık riski” altında olarak sınıflandırdı.
İfade etmek
Hazır giyim perakendecisinin işi, ihtiyari harcamaların yavaşlaması ve artan borç yığınını yönetmesi nedeniyle baskıyla karşı karşıya kaldı.
Üçüncü çeyrek kazanç açıklamasına göre, şirketin operasyonel harcamaları mali yılın ilk üç çeyreğinde önceki yıla göre arttı. Express'in 28 Ekim itibarıyla yaklaşık 280 milyon dolar borcu vardı ve yalnızca 34,6 milyon dolar nakit ve nakit benzerleri vardı. Eldeki nakit miktarı önceki yıla göre artış gösterdi ancak menkul kıymet başvurularına göre varlık/yükümlülük oranı o dönemde 1'in altındaydı ve bu da yükümlülüklerini karşılamaya yetecek kadar varlığa sahip olmadığını gösteriyordu.
Şubat ayında The Wall Street Journal, Express'in borcunu yeniden yapılandırmak istediğini ve kredi verenlerin geri ödeme seçeneklerini değiştirmemesi veya daha fazla nakit vermeyi kabul etmemesi halinde iflasa sürüklenebileceğini bildirmişti.
İflasın önlenmesi aynı zamanda Express satıcılarının ödeme planlarını sıkılaştırmadan siparişleri yerine getirmeye devam edip etmeyeceklerine de bağlı, bu da perakendeci üzerinde daha fazla baskı yaratacaktır.
Creditsafe tarafından sağlanan son ödeme trendleri göz önüne alındığında, Express halihazırda buna ayak uydurmak için mücadele ediyor.
Express'in satıcı sözleşmelerinin koşulları dışında faturalarını ödediği ortalama gün sayısı Ocak'ta dokuzdan Şubat'ta 15'e çıktı. Bu zaman diliminde geciken ödemelerin yüzdesi de arttı.
“Şirketin bu sürekli iniş çıkış modeli [payments] Creditsafe, nakit akışının istikrarlı olmadığını ve muhtemelen gelir değişiklikleri, borç ve diğer faktörlerden etkilendiğini gösteriyor” dedi.
Yöneticiler, şirketin üçüncü çeyrek kazançlarıyla ilgili analistlere, operasyonların ayakta kalmasına yardımcı olmak için Coronavirüs Yardım, Yardım ve Ekonomik Güvenlik (CARES) Yasası kapsamında IRS'den nakit akışına güvendiklerini söyledi. Geçici finans sorumlusu Mark Still, Express'in federal hükümetten en az 48 milyon dolar geri almayı beklediğini söyledi.
Şirketin, “bu alacağın likiditemiz açısından önemi göz önüne alındığında” talebi ileri taşımak için IRS ile birlikte çalıştığını söyledi.
Bu arada, Express'in yeni atanan CEO'su Stewart Glendinning, Eylül ayında CEO Tim Baxter'ın istifasının ardından şirketin başına geçti ve Express'in toplantısı sırasında analistlere, daha fazla maliyeti kısmak da dahil olmak üzere şirketin “tam kâr potansiyelini” geri kazanmak için çalıştığını söyledi. Kasım ayında üçüncü çeyrek kazançları bekleniyor.
Pazartesi kapanışı itibarıyla Express'in hisseleri bugüne kadar yaklaşık %83 oranında düşüş yaşadı. 6 Mart'ta, art arda 30 işlem günü boyunca en az 15 milyon dolarlık piyasa değerini sürdüremediği için New York Menkul Kıymetler Borsası'ndan çıkarıldı.
Express, geçen yıl 24 Mart'ta açıkladığı dördüncü çeyrek ve tüm yıl sonuçlarına ilişkin bir raporlama tarihi açıklamadı.
Creditsafe, Express'i “yüksek başarısızlık riski” altında olarak sınıflandırdı.
Express, raporla ilgili yorum yapma talebine yanıt vermedi.
Banyo ve Vücut İşleri
Ev ve vücut bakımı perakendecisi, pandemik patlamanın ardından mum ve sabunlara olan talebin normalleşmesiyle satışlarda düşüş yaşadı. Ancak menkul kıymet başvuruları, şirketin düzenli olarak kârlı olduğunu ve 3 Şubat'ta sona eren üç ayda yükümlülüklerini karşılamaya yetecek kadar varlığa sahip olduğunu gösteriyor.
Creditsafe'e göre yine de ödeme düzenleri geçen yıl boyunca “düzensiz” oldu. Creditsafe sözcüsü Bhalla, yakın bir temerrüt riskiyle karşı karşıya olmasa da, öngörülemeyen bir ödeme geçmişinin, yeni finansmanı desteklemek veya yeni tedarikçileri güvence altına almak istiyorsa Bath & Body Works'ün aleyhine olabileceğini söyledi.
Bath & Body Works'ün satıcı sözleşmelerinin süresi dolduğunda faturalarını ödediği ortalama gün sayısı Eylül ve Ekim aylarında 10 iken Kasım ve Ocak aylarında sırasıyla 22 ve 28'e çıktı. Geciken ödemelerin yüzdesi de Aralık ayından bu yana arttı.
Bloomberg verileri, faturaların ödenmeden kaldığı ortalama gün sayısının 2022 mali yılında 37,63 iken 2023 mali yılında 36,93'e hafif bir düşüş gösterdiğini gösteriyor.
Şirket CNBC'ye “Bath & Body Works, tedarikçilerimiz için iyi bir ortak olmaya değer veriyor” dedi. “Bu, saygın finansal raporlama platformlarına yansıyan verilerimizde açıkça görülüyor ve bu da tutarlı ve zamanında ödeme sağladığımızı gösteriyor.”
Creditsafe, Bath & Body Works'ü “orta düzeyde başarısızlık riski” altında olarak sınıflandırmıştır.
Bir yanıt yazın